
Nhiều người bước vào con đường khởi nghiệp hay đi làm với mục tiêu duy nhất là kiếm thật nhiều tiền. Thế nhưng, thực tế phũ phàng cho thấy: Kiếm được tiền và giữ được tiền là hai kỹ năng hoàn toàn khác biệt. Quản trị tài chính cá nhân không phải là những con số khô khan, mà là một trò chơi về tâm lý và kỷ luật.
Tại khoisu.com, chúng tôi tin rằng tự do tài chính bắt đầu từ việc hiểu đúng về “luật chơi” của tiền bạc.
Quản trị tài chính cá nhân là quá trình quản lý dòng tiền bao gồm thu nhập, chi tiêu, tiết kiệm và đầu tư để đạt được mục tiêu tài chính lâu dài. Sự thật cốt lõi là: Sự giàu có = Thu nhập – Chi tiêu. Cách đầu tư an toàn nhất là phân bổ danh mục theo lộ trình: 1) Đầu tư vào bản thân; 2) Xây dựng quỹ dự phòng; 3) Đầu tư vào các tài sản bền vững như Chứng chỉ quỹ (ETF), Vàng và Bất động sản có dòng tiền.
I. NHỮNG SỰ THẬT “MẤT LÒNG” VỀ TÀI CHÍNH CÁ NHÂN
1. Thu nhập cao không đảm bảo sự giàu có
Bạn có thể kiếm được 100 triệu mỗi tháng nhưng vẫn “rỗng túi” nếu chi tiêu 101 triệu. Nhiều người rơi vào cái bẫy mang tên Lạm phát lối sống (Lifestyle Creep). Khi lương tăng, tiêu chuẩn sống của họ cũng tăng theo một cách vô thức (đổi xe sang, dùng đồ hiệu). Người giàu thực sự tập trung vào Tài sản (thứ đẻ ra tiền), trong khi người trung lưu tập trung vào Tiêu sản (thứ lấy tiền ra khỏi túi) nhưng lầm tưởng đó là tài sản.
2. Tiết kiệm là “gốc”, Đầu tư là “ngọn”
Đừng vội vàng tìm cách nhân đôi tài khoản khi bạn chưa có tích lũy. Với số vốn nhỏ, kỹ năng gia tăng thu nhập và khả năng tiết kiệm mới là đòn bẩy lớn nhất. Bạn không thể xây dựng một lâu đài đầu tư trên nền cát của sự nợ nần và thiếu kỷ luật chi tiêu.
3. Quỹ dự phòng là “vị cứu tinh” của mọi danh mục
Một sai lầm kinh điển của nhà đầu tư F0 là đem toàn bộ tiền tiết kiệm đi mua cổ phiếu hoặc đất đai. Khi gặp sự cố (ốm đau, thất nghiệp), họ buộc phải bán tháo tài sản ngay lúc thị trường đang ở đáy. Một quỹ dự phòng bằng 3 đến 6 tháng chi tiêu giúp bạn giữ được sự tĩnh lặng trong tâm trí để đầu tư dài hạn.
II. CHIẾN LƯỢC QUẢN LÝ TÀI CHÍNH THÔNG MINH
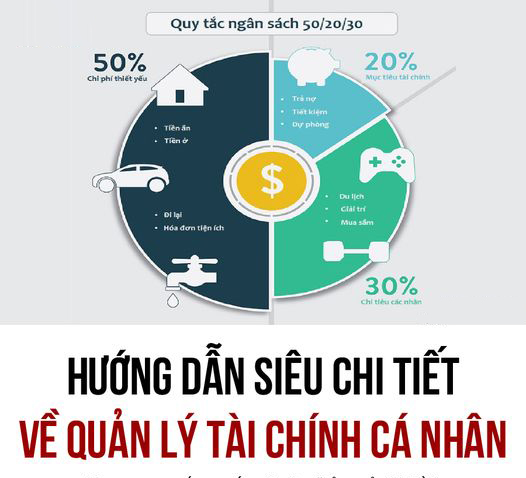
Để quản trị dòng tiền hiệu quả, hãy áp dụng quy tắc 50/30/20 – tiêu chuẩn vàng cho người mới bắt đầu:
- 50% Thu nhập – Nhu cầu thiết yếu: Tiền nhà, ăn uống, hóa đơn, đi lại.
- 30% Thu nhập – Mong muốn cá nhân: Cafe, du lịch, mua sắm giải trí (đây là phần cần cắt giảm nhất nếu muốn giàu nhanh).
- 20% Thu nhập – Mục tiêu tương lai: Trả nợ nần, quỹ khẩn cấp và đặc biệt là Đầu tư sinh lời.
III. LỘ TRÌNH ĐẦU TƯ AN TOÀN VÀ BỀN VỮNG NHẤT
Nếu bạn đang tìm kiếm kênh đầu tư “ngủ ngon giấc”, hãy tuân thủ lộ trình phân bổ tài sản sau đây:
1. Đầu tư vào bản thân (Lợi nhuận vĩnh viễn)
Đây là kênh đầu tư an toàn nhất và mang lại lợi nhuận cao nhất. Kỹ năng chuyên môn, tư duy tài chính và các mối quan hệ chất lượng là những tài sản không bao giờ bị mất giá hay bị đánh cắp bởi lạm phát.
2. Chứng chỉ quỹ chỉ số (ETF) – “Lựa chọn cho người bận rộn”
Thay vì cố gắng chọn một mã cổ phiếu riêng lẻ (đầy rủi ro), hãy mua một “rổ” cổ phiếu của những doanh nghiệp hàng đầu thị trường (như nhóm VN30).
- Ưu điểm: Tự động đa dạng hóa rủi ro, phí quản lý thấp.
- Sức mạnh: Về lâu dài (10 đến 20 năm), sức mạnh của lãi suất kép sẽ biến những số tiền nhỏ hàng tháng thành một gia sản khổng lồ.
3. Vàng và Tài sản trú ẩn
Trong bối cảnh kinh tế biến động, việc giữ 5 đến 10% tài sản bằng Vàng giúp bạn bảo vệ sức mua của đồng tiền trước bóng ma lạm phát.
4. Bất động sản có dòng tiền
Khi vốn đã đủ lớn, bất động sản là kênh tích lũy tuyệt vời. Tuy nhiên, hãy ưu tiên những tài sản có thể cho thuê tạo ra dòng tiền hàng tháng thay vì chỉ “đầu cơ” chờ tăng giá đất nền.
IV. NGUYÊN TẮC VÀNG TRONG ĐẦU TƯ TẠI KHOISU.COM
- Đừng bỏ trứng vào một giỏ: Luôn đa dạng hóa danh mục để tránh mất trắng khi một thị trường đi xuống.
- Chỉ đầu tư vào thứ bạn hiểu rõ: Nếu không hiểu cơ chế sinh lời của một dự án, đó không phải là đầu tư, đó là đánh bạc.
- Kỷ luật quan trọng hơn thông minh: Một người đầu tư đều đặn 2 triệu/tháng trong 20 năm sẽ giàu hơn một người đầu tư 100 triệu rồi bỏ dở giữa chừng.
Lời kết:
Quản trị tài chính cá nhân là một hành trình, không phải đích đến. Bằng cách làm chủ thói quen chi tiêu và kiên trì với lộ trình đầu tư an toàn, bạn đang xây dựng một nền móng vững chắc cho sự nghiệp khởi nghiệp và tự do cá nhân sau này.
Bạn đã sẵn sàng lập kế hoạch tài chính cho năm 2026 chưa? Hãy chia sẻ mục tiêu của bạn bên dưới phần bình luận, khoisu.com sẽ cùng đồng hành với bạn!